Контекст: от экспериментов к измеримым результатам
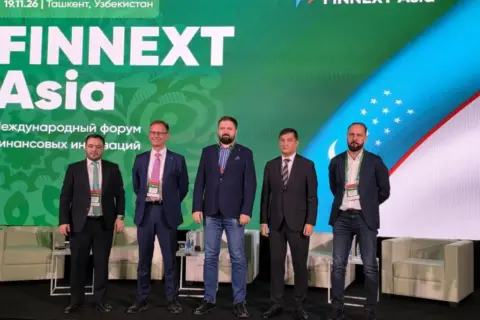
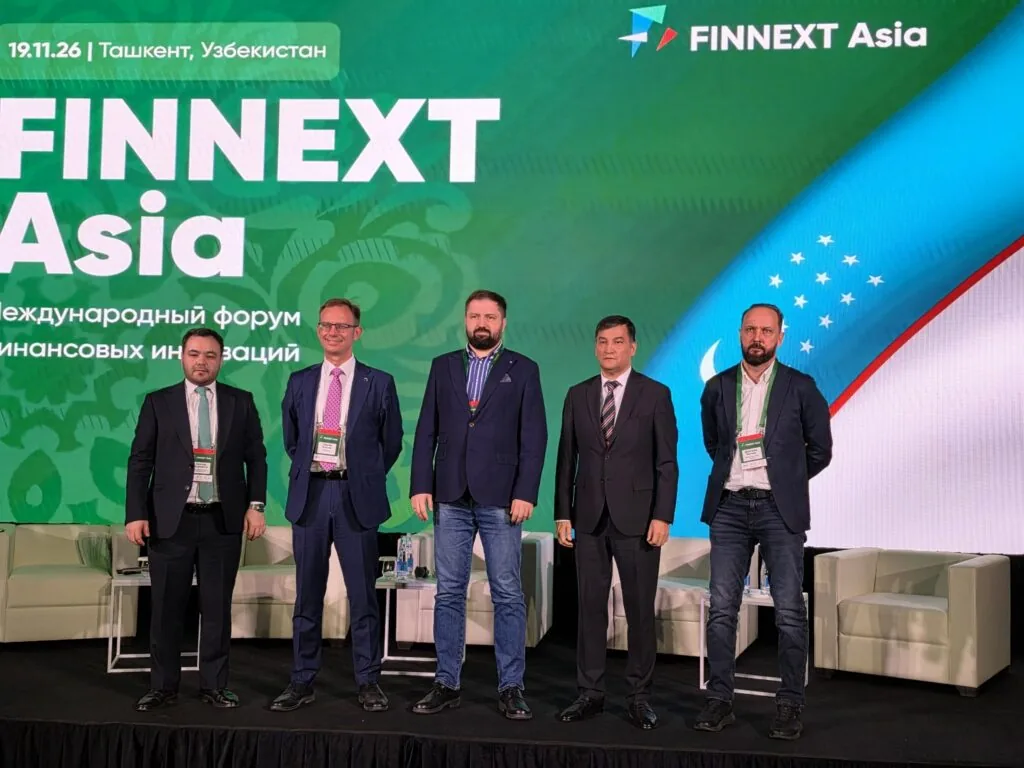
Банки Центральной Азии всё чаще выходят за рамки пилотных проектов в сфере искусственного интеллекта (ИИ) и стремятся превратить их в измеримые бизнес-результаты. Как добиться этого без ущерба для безопасности данных и подотчётности, обсуждали на третьем международном форуме FINNEXT Asia, который прошёл в Ташкенте 19 ноября. Мероприятие собрало около 700 участников из финансовой отрасли.
Платформа SQB.NOVA и экономика ИИ
Представитель узбекского Промышленно-строительного банка (SQB) Сергей Козлов рассказал о новой внутренней ИИ-платформе банка. По его словам, отдельные успешные проекты в области ИИ мало что меняют в масштабе всего банка, если остаются лишь экспериментами на волне хайпа. SQB разработал платформу, позволяющую подразделениям совместно использовать ИИ-инфраструктуру вместо создания отдельных систем под каждую задачу.
Платформа, получившая название SQB.NOVA, была выведена в промышленную эксплуатацию за шесть месяцев. Она включает распознавание узбекской речи — важную функцию для многоязычного банковского рынка, где международные ИИ-продукты не всегда отвечают локальным языковым требованиям. Внутренняя разработка также снижает зависимость от дорогостоящих внешних ИИ-сервисов.
- Повторное использование готовых технологических компонентов вместо создания продуктов с нуля;
- Каждый новый продукт должен разрабатываться быстрее и стоить меньше предыдущего;
- Финансовый эффект платформы пока оценивается — банк предпочитает проверенные результаты прогнозам.
Кредитные риски, фрод и ответственность
Одним из наиболее перспективных направлений применения ИИ Козлов считает управление кредитными рисками, особенно для малого бизнеса с ограниченной кредитной историей. Модели машинного обучения могут анализировать многолетние записи транзакций и выявлять закономерности, которые упускают традиционные системы скоринга, потенциально расширяя доступ к финансированию. ИИ также помогает выявлять мошенничество через необычные схемы транзакций.
При этом автоматизация кредитных решений поднимает вопросы справедливости и подотчётности. По словам Козлова, модель может быть статистически точной, но систематически ущемлять отдельные группы клиентов. Он подчеркнул, что автоматизация не снимает ответственности с банка: делегировать можно работу, но не ответственность. Отдельный риск — использование сотрудниками публичных ИИ-сервисов для работы с банковскими документами, что ставит вопрос о том, куда попадают данные и кто имеет к ним доступ.
Цифровизация исламских финансов
Директор по развитию исламского банкинга российского Т-Банка Асхат Гиниятов считает, что цифровой банкинг способен сделать исламские финансовые продукты более доступными и конкурентоспособными по сравнению с обычными кредитами. Исламские финансы запрещают процентное кредитование и предлагают альтернативные схемы, связанные с активами и разделением рисков; один из распространённых инструментов — мурабаха, при которой финансовая организация покупает актив и перепродаёт его клиенту с согласованной наценкой.
Цифровизация мурабахи и других продуктов снижает внутренние операционные издержки, а отсутствие расходов на содержание физических офисов позволяет таким продуктам конкурировать с традиционным кредитованием. Вместе с тем, по мнению Гиниятова, цена зависит и от размера клиентской базы: чем больше людей пользуются исламскими продуктами, тем справедливее их стоимость. Участники форума также обсудили интеграцию исламских инструментов в массовые мобильные банковские приложения и перспективы введения цифрового сума в Узбекистане, где центральный банк изучает цифровую валюту для расчётов между финансовыми организациями.
Значение для региона
Опыт российского эксперимента в сфере исламских финансов, запущенного в сентябре 2023 года, может дать практические уроки банкам Центральной Азии, хотя более тесное институциональное сотрудничество сопряжено с трудностями. Узбекистан, в свою очередь, продолжает формировать нормативную базу для исламского банкинга. Оба направления — промышленное применение ИИ и цифровизация исламских финансов — указывают на общий тренд: банки региона переходят от демонстрационных проектов к моделям, где ключевыми становятся измеримый эффект, управляемость рисков и доступность услуг.
Дереккөз: Times of Central Asia
Фото: TCA / Times of Central Asia