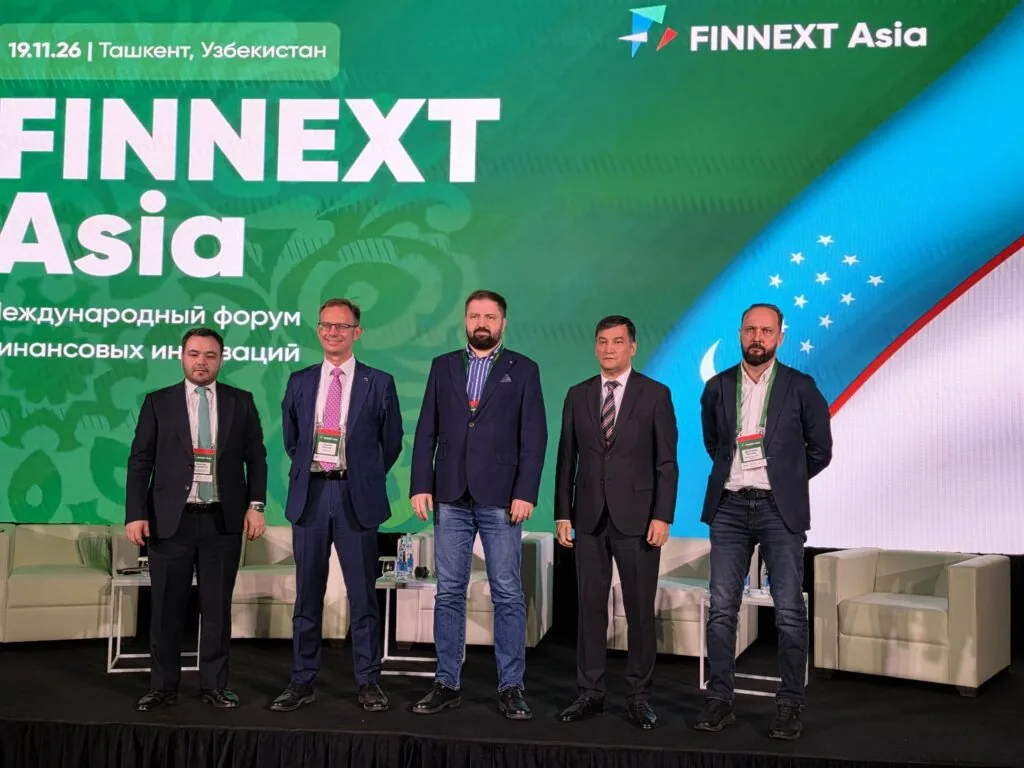
塔什干论坛聚焦AI落地与伊斯兰金融
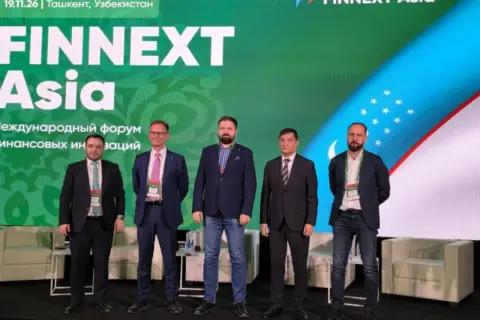
中亚地区银行正尝试走出人工智能(AI)试验阶段,将技术项目转化为可衡量的业务成果。如何在保障数据安全与责任可追溯的前提下实现这一目标,成为11月19日在塔什干举行的第三届FINNEXT Asia国际论坛的核心议题。论坛汇聚约700名金融业参与者,围绕AI治理、信贷风控和伊斯兰金融数字化展开讨论。
从试点走向平台化
乌兹别克斯坦工业建设银行(SQB)代表谢尔盖·科兹洛夫在会上介绍了该行自研的多模态AI平台SQB.NOVA。他表示,单个AI项目即便成功,在整个银行层面影响有限;若缺乏统一基础设施,大量试点和聊天机器人往往停留在演示阶段。该平台让各部门共享AI基础设施,而非为每项任务单独建设系统,开发周期约六个月,并集成乌兹别克语语音识别功能,以适应当地多语言市场。平台保留在内部运行,也有助于降低对外部付费AI服务的依赖。
科兹洛夫强调,复用已有技术组件可改变AI实施的经济性——每个新产品应比前一个开发更快、成本更低。不过他同时表示,该平台对财务的具体影响仍在评估中,他更倾向讨论经过验证的结果,而非汇总各项目的预期节省。
信贷、反欺诈与责任边界
在科兹洛夫看来,信贷风险管理是AI在乌兹别克斯坦银行业最具前景的应用之一,尤其适用于信贷记录有限或财务报表不完整的小企业。机器学习模型可分析企业多年交易记录,识别传统信用评分忽略的模式,从而可能扩大融资覆盖面;AI也可通过识别异常交易模式帮助银行发现欺诈。
但自动化信贷决策也带来公平性与问责问题。科兹洛夫指出,模型可能在统计上准确,却系统性地不利于某些客户群体。他强调,自动化并不免除银行的责任:工作可以委托,责任不能委托,银行必须理解决策逻辑并对后果负责。
- 外部AI服务可能带来数据泄露风险,员工使用公共AI工具处理银行文件时,数据流向与访问权限难以掌控。
- 模型可能生成看似可信但不准确的信息,当AI代理被授权修改银行记录或执行交易时,错误后果更为严重。
- 关键流程中AI自主程度应由潜在错误的后果及人类随时保持治理与控制的能力决定,而非仅取决于技术能力。
伊斯兰金融的数字化路径
俄罗斯T-Bank伊斯兰银行发展负责人阿斯哈特·吉尼亚托夫认为,数字银行可使伊斯兰金融产品更易获得,并提升其相对传统贷款的竞争力。伊斯兰金融禁止基于利息的借贷,提供涉及资产与风险共担的替代安排,其中“穆拉巴哈”(murabaha)较为常用:金融机构购入资产,再以约定加价转售给客户。
吉尼亚托夫表示,穆拉巴哈等产品的数字化可降低内部运营成本,无需维持实体网点的开支,使产品能与传统信贷竞争。但运营成本下降未必直接带来更便宜的融资,定价还取决于客户基础规模——使用伊斯兰金融产品的人越多,其相对传统贷款的成本就越趋于合理。
论坛还讨论了将伊斯兰金融工具整合进主流手机银行应用,以及乌兹别克斯坦央行正在研究的数字苏姆(用于金融机构间交易)前景。吉尼亚托夫认为,俄罗斯自2023年9月启动的伊斯兰金融试验可为中亚银行提供实践借鉴;尽管机构层面合作面临困难,金融专家之间的交流仍存在空间。乌兹别克斯坦也在推进伊斯兰银行业的监管框架建设。
Дереккөз: Times of Central Asia
图片: TCA / Times of Central Asia