Очереди за ипотекой «Умай»
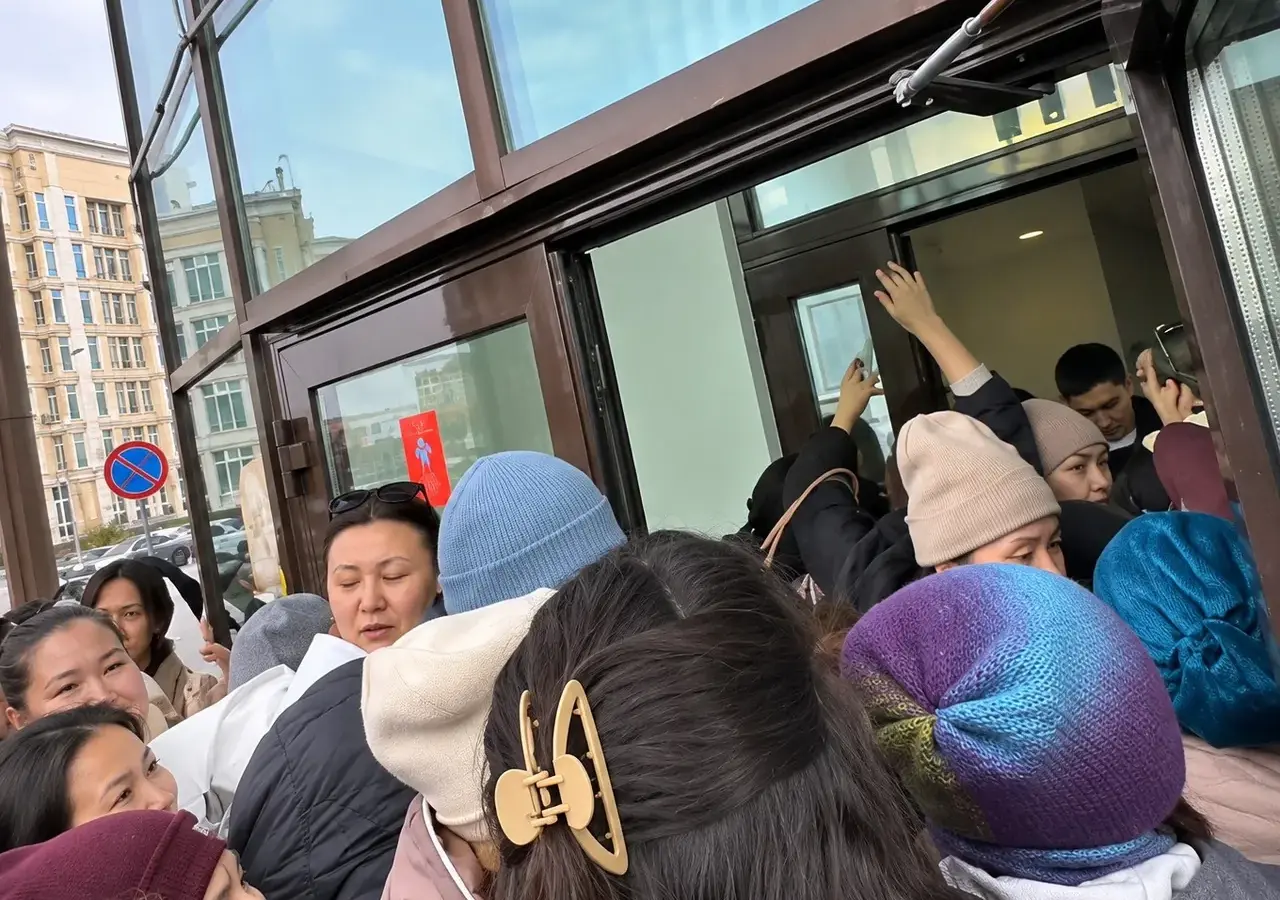
3 ноября женщины собрались у отделения Otbasy Bank в алматинском районе Жетысу, надеясь получить ипотеку по программе, предназначенной для помощи женщинам в покупке жилья. В некоторых банках составляли списки ожидания, которые охрана использовала для контроля входа, в других возникали споры, когда толпа напирала на двери. Сцена была заснята на видео и распространилась в социальных сетях. Похожие трудности возникли и в Астане.
Одна из жительниц столицы, переехавшая туда в 2022 году и с тех пор арендующая квартиру, рассказала, что накопила 6 млн тенге (около $13,3 тыс.) на покупку жилья, но этого недостаточно для стандартной ипотеки Otbasy Bank, которая обычно требует накопить половину стоимости недвижимости. Для таких женщин программа «Умай» предлагает альтернативный путь к собственному жилью, однако ажиотаж вокруг ограниченного финансирования обнажил трудности, с которыми женщины сталкиваются на рынке жилья Казахстана.
Гендерный разрыв и накопления
По данным Национального бюро статистики, в 2025 году женщины в Казахстане в среднем зарабатывали 372 232 тенге ($830) в месяц против 518 259 тенге ($1 153) у мужчин. Разрыв в оплате труда составил 28,2%, что затрудняет накопление первоначального взноса и самостоятельное получение ипотеки.
Как работает программа «Умай»
Программа, названная в честь покровительницы матерей и детей в древнетюркской мифологии, была запущена в 2021 году государственным Otbasy Bank при финансировании Азиатского банка развития (АБР). В 2021–2023 годах она помогла 3 661 женщине купить жилье, после чего была приостановлена. Прием заявок возобновился в августе 2026 года.
- Минимальный первоначальный взнос — 20% в Алматы и Астане, 15% в других регионах (против 50% по стандартной схеме банка).
- Максимальный кредит — 50 млн тенге ($111 тыс.), ставка — 14,8% годовых, эффективная ставка с учетом дополнительных расходов — 16,3–16,8%.
- Требуется официальный доход за последние шесть месяцев и положительная кредитная история; среднемесячный доход домохозяйства после налогов не должен превышать 1,25 млн тенге ($2 780).
Спрос оказался высоким. В первом раунде, открывшемся 31 августа с объемом 9 млрд тенге ($20 млн), банк получил 855 заявок и закрыл регистрацию в течение семи часов. К 3 ноября было выдано 435 ипотек на 8,6 млрд тенге ($19,1 млн). После досрочного запроса дополнительного финансирования у АБР 3 ноября открылся второй раунд на 20 млрд тенге ($44 млн), который также закрылся через семь часов: предварительное одобрение получили 850 заявок. В обоих раундах заявители сообщали о технических проблемах и задержках.
Стоимость покупки жилья
Несмотря на меньший первоначальный взнос, ежемесячные платежи остаются значительными. В примере, опубликованном банком, женщина, покупающая квартиру за 30 млн тенге ($66,7 тыс.) с ипотекой на 24 млн тенге ($53,3 тыс.), сначала платила бы 387 200 тенге ($860) в месяц при отсутствии накоплений на депозите Otbasy Bank. Это больше средней месячной зарплаты женщин в Казахстане, хотя заявители могут учитывать доход домохозяйства и привлекать до двух созаемщиков.
Программа позволяет перейти на более низкую ставку — потенциально до 3,5–5% — после накопления достаточной суммы на депозите, но на это могут уйти годы. Первоначальный взнос также может оказаться выше заявленного: банк рассчитывает ипотеку исходя из меньшей из двух величин — цены покупки или оценочной стоимости, и при заниженной оценке разницу покрывает покупатель.
Кто получает выгоду
Одна из особенностей программы — отсутствие требования быть покупателем первого жилья. Женщины, уже владеющие недвижимостью, могут подать заявку на еще одну ипотеку, при этом конкурсный отбор по нуждаемости не проводится. АБР в апреле 2026 года одобрил финансирование на 90 млрд тенге ($173,6 млн на тот момент) для «Умай» и отдельной программы «Зеленая ипотека»; средства предназначены для более чем 2 000 домохозяйств.
Otbasy Bank публикует данные о заявках, суммах кредитов и возрасте участников, но не раскрывает, сколько заемщиков уже владели жильем и как получатели распределены по доходам и семейному положению. Отсутствие требования о первом жилье не означает злоупотребления программой, но оставляет открытым вопрос, какая часть ограниченного финансирования доходит до женщин, которым иначе было бы трудно выйти на рынок жилья. Банк заявляет, что новые раунды последуют по мере поступления финансирования АБР, однако даты не объявлены.
Дереккөз: Times of Central Asia
Фото: Crowd crush outside a bank branch/ТСА / Times of Central Asia