两轮申请迅速满额 女性排队争抢名额
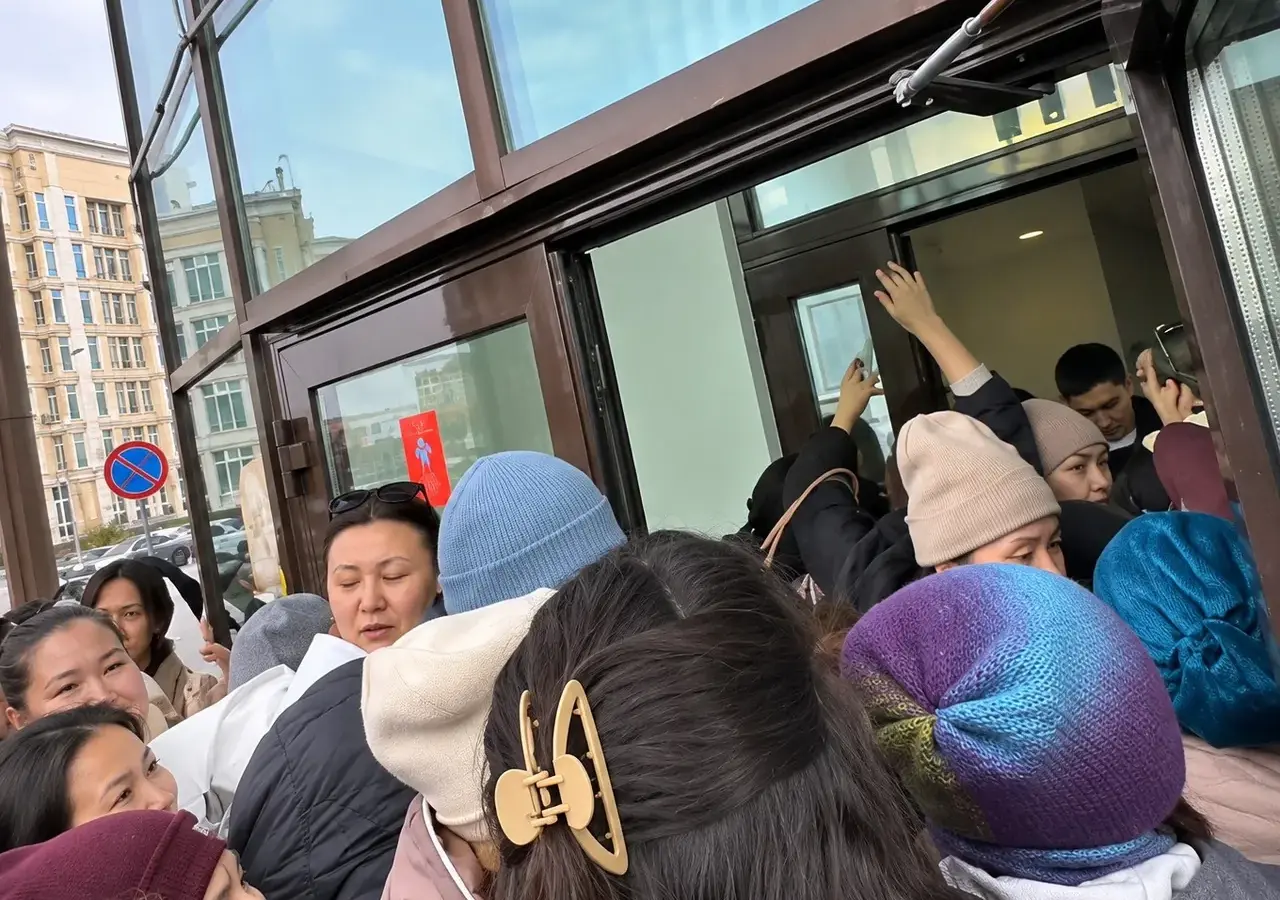
11月3日清晨,阿拉木图热特苏区一家Otbasy银行网点外聚集了大批女性,希望申请一项专为女性购房设计的房贷项目。部分网点用保安维持秩序并登记排队名单,另一些网点则因人群涌向门口而发生争执。相关画面被拍摄成视频并在社交媒体上传播。在首都阿斯塔纳,女性也遇到类似情况。2022年移居首都、此后一直租房的Makpal向Kursiv表示,她已为购房存下600万坚戈(约1.33万美元),但这不足以满足Otbasy银行标准房贷的要求——该行通常要求申请人先存够房产价值的一半。
Umai项目如何运作
Umai以古代突厥神话中守护母亲与儿童的神灵命名,由国有Otbasy银行于2021年启动,资金来自亚洲开发银行(ADB)。2021年至2023年间,该项目帮助3661名女性购房,随后暂停。申请于2026年8月重新开放。与该行标准住房储蓄计划通常要求借款人积累房产价值50%不同,Umai允许女性在阿拉木图和阿斯塔纳以最低20%的首付购房,其他地区为15%。
需求相当可观。首轮申请于8月31日开放,分配资金为90亿坚戈(约2000万美元),银行在七小时内收到855份申请并关闭登记。截至11月3日,已发放435笔房贷,总额86亿坚戈(约1910万美元)。在Otbasy银行提前向ADB申请追加资金后,第二轮于11月3日开放,可用资金为200亿坚戈(约4400万美元),同样在七小时后关闭,850份申请获得初步批准。两轮申请者均报告了技术问题和延迟。
- 贷款上限为5000万坚戈(约11.1万美元),年利率14.8%,计入附加借贷成本后实际年利率为16.3%至16.8%。
- 申请人须提供前六个月官方收入证明,并拥有良好信用记录。
- 税后家庭月均收入不得超过125万坚戈(约2780美元)。
- 贷款可用于购买新建住房、符合条件的在建房产,或2016年以后竣工的二手房。
低首付背后的高月供
尽管初始首付低于Otbasy银行标准房贷计划,月供仍然可观。银行公布的一个示例显示,一名女性购买3000万坚戈(约6.67万美元)的公寓、贷款2400万坚戈(约5.33万美元),若她在Otbasy银行存款账户中没有既有储蓄,初期每月需还款38.72万坚戈(约860美元),高于哈萨克斯坦女性平均月薪。不过,申请人可以计入家庭收入,并最多引入两名共同借款人。项目还允许借款人在Otbasy银行存款账户中积累足够储蓄后转为更低利率,最低可至3.5%至5%,但积累所需金额可能需要数年。初始首付也可能高于宣传水平:银行按购房价格与评估价值中的较低者计算房贷,若评估价低于要价,买家须自行补足差额。
谁真正受益
该项目的一个不同寻常之处是申请人不必须是首次购房者。已拥有住房的女性也可申请另一笔房贷,且没有基于住房需求的竞争性筛选程序。ADB于2026年4月批准了价值900亿坚戈(当时约1.736亿美元)的融资,用于Umai和另一项绿色房贷项目,合计融资计划惠及2000多户家庭,扩大女性获得可负担住房的机会是目标之一。Otbasy银行公布了申请数量、贷款金额和参与者年龄等数据,但未披露有多少借款人已拥有房产,以及受助者在收入和家庭状况方面的分布。缺乏首次购房者要求并不意味着项目被滥用,但这留下了疑问:有限资金中有多少流向了原本难以进入住房市场的女性。Otbasy银行表示,随着ADB追加资金到位,将启动更多轮申请,但尚未公布日期。
Дереккөз: Times of Central Asia
图片: Crowd crush outside a bank branch/ТСА / Times of Central Asia