Алматы мен Астанада әйелдер Umai ипотекасына кезекке тұрды
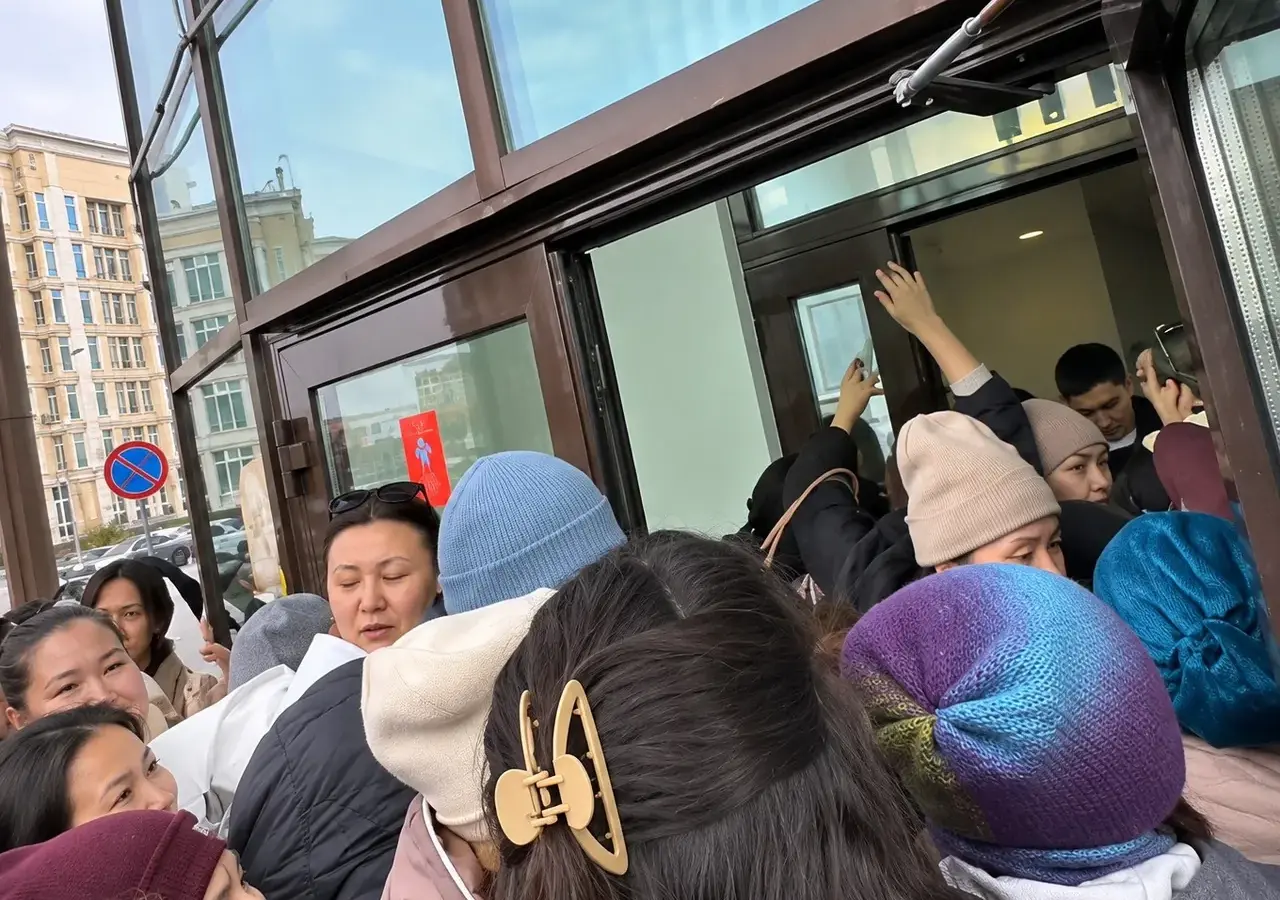
3 қараша күні таңертең Алматының Жетісу ауданындағы Otbasy Bank бөлімшесінің алдына әйелдер жиналды. Олар әйелдерге тұрғын үй сатып алуға көмектесуге арналған бағдарлама бойынша ипотека рәсімдеуді көздеді. Кейбір банктер кезек тізімін жасап, кіруді күзет қызметкерлері арқылы реттеді, ал басқаларында жиналғандар есікке қарай ұмтылған кезде дау-дамай туындады. Бұл көрініс бейнежазбаға түсіріліп, әлеуметтік желілерде тарады.
Астанада да әйелдер ұқсас қиындықтарға тап болды. Олардың қатарында 2022 жылы астанаға көшіп, содан бері пәтер жалдап тұратын Мақпал да бар. Ол Kursiv басылымына 6 млн теңге (13,3 мың доллар) жинағанын, бірақ бұл соманың Otbasy Bank-тің стандартты ипотекасы үшін жеткіліксіз екенін айтты, өйткені әдетте өтініш берушіден тұрғын үй құнының жартысын жинау талап етіледі.
Мақпал сияқты әйелдер үшін Umai бағдарламасы тұрғын үйге ие болудың балама жолын ұсынады. Алайда шектеулі қаржыландыруға деген асығыс сұраныс Қазақстанның тұрғын үй нарығында әйелдер кездесетін қиындықтарды, сондай-ақ бағдарлама шарттарының ең мұқтаж адамдарға жеткілікті түрде қызмет ететіні туралы сұрақтарды ашты.
Гендерлік табыс алшақтығы және жинақ мәселесі
Ұлттық статистика бюросының деректеріне сәйкес, 2025 жылы Қазақстанда әйелдердің орташа айлық табысы 372 232 теңгені (830 доллар), ерлердікі 518 259 теңгені (1 153 доллар) құрады. Гендерлік табыс алшақтығы 28,2%-ды құрап, әйелдерге бастапқы жарна жинау немесе жеке өзі ипотека алу қиынға түседі.
Umai бағдарламасы қалай жұмыс істейді
Ежелгі түркі мифологиясында ана мен баланың қамқоршысы саналатын Умай есімімен аталған бағдарламаны 2021 жылы мемлекеттік Otbasy Bank Азия даму банкінің (АДБ) қаржыландыруымен іске қосқан. 2021–2023 жылдары ол 3 661 әйелге тұрғын үй сатып алуға көмектесіп, кейін тоқтатылды. Өтініштер 2026 жылдың тамызында қайта ашылды.
Банктің стандартты тұрғын үй жинақ схемасынан өзгеше, Umai әйелдерге Алматы мен Астанада кемінде 20%, басқа өңірлерде 15% бастапқы жарнамен үй сатып алуға мүмкіндік береді.
- Бірінші кезең 31 тамызда ашылып, 9 млрд теңге (20 млн доллар) бөлінді. Жеті сағат ішінде банк 855 өтініш қабылдап, тіркеуді жапты.
- 3 қарашаға қарай 435 ипотека 8,6 млрд теңгеге (19,1 млн доллар) берілді.
- АДБ-дан қосымша қаржы сұралған соң, 3 қарашада 20 млрд теңге (44 млн доллар) қарастырылған екінші кезең ашылды. Ол да жеті сағаттан кейін жабылып, 850 өтініш алдын ала мақұлданды.
Ипотека жаңа салынған үйлерді, салынып жатқан нысандарды немесе 2016 жылдан кейін тапсырылған ғимараттардағы қайталама нарық пәтерлерін сатып алуға жұмсалады. Ең жоғары несие 50 млн теңге (111 мың доллар), жылдық мөлшерлеме 14,8%. Қосымша шығындарды ескергенде тиімді жылдық мөлшерлеме 16,3–16,8% аралығында. Өтініш беруші алдыңғы алты айдағы ресми табысын растап, оң несие тарихына ие болуы керек, ал салықтан кейінгі орташа айлық отбасылық табыс 1,25 млн теңгеден (2 780 доллар) аспауы тиіс.
Тұрғын үй сатып алу құны
Бастапқы жарна стандартты схемаға қарағанда аз болғанымен, айлық төлемдер едәуір. Банк жариялаған мысалда 30 млн теңгелік (66,7 мың доллар) пәтерді 24 млн теңге (53,3 мың доллар) ипотекамен сатып алған әйел Otbasy Bank депозитінде жинағы болмаса, айына 387 200 теңге (860 доллар) төлейді. Бұл Қазақстандағы әйелдердің орташа айлық жалақысынан жоғары. Өтініш берушілер отбасылық табысты қоса алады және екіге дейін қосарлас қарыз алушыны тарта алады.
Бағдарлама жинақ жинаған соң мөлшерлемені 3,5–5%-ға дейін төмендетуге мүмкіндік береді, бірақ қажетті соманы жинау жылдарға созылуы мүмкін. Сондай-ақ бастапқы жарна жарияланғаннан жоғары болуы ықтимал: банк ипотеканы сатып алу бағасы мен бағалау құнының қайсысы төмен болса, соған қарай есептейді. Бағалау сұралған бағадан төмен болса, айырманы сатып алушы өзі жабады.
Umai кімге тиімді?
Бағдарламаның ерекшелігі — өтініш берушілердің алғашқы рет үй сатып алушы болуы міндетті емес. Үйі бар әйелдер де тағы ипотека ала алады, тұрғын үй қажеттілігіне қарай бәсекелестік іріктеу жүргізілмейді.
АДБ 2026 жылдың сәуірінде Umai мен жеке Green Mortgage бағдарламасына 90 млрд теңге (сол кездегі 173,6 млн доллар) көлемінде қаржыландыруды мақұлдады. Бірлескен қаржыландыру 2 000-нан астам үй шаруашылығын қамтуға, оның ішінде әйелдердің қолжетімді тұрғын үйге қол жеткізуін кеңейтуге бағытталған.
Otbasy Bank өтініштер, несие сомалары және қатысушылардың жасы туралы деректерді жариялайды, бірақ қанша қарыз алушының бұрын мүлкі болғанын немесе алушылардың табыс пен отбасылық жағдай бойынша қалай бөлінгенін көрсетпейді. Алғашқы сатып алушы талабының болмауы бағдарламаны теріс пайдалануды білдірмейді, алайда шектеулі қаржының қанша бөлігі нарыққа кіруге қиналатын әйелдерге жететіні ашық сұрақ болып қалады. Банк АДБ-дан қосымша қаржы түскен сайын жаңа кезеңдер өтетінін айтады, бірақ нақты күндерді жариялаған жоқ.
Дереккөз: Times of Central Asia
Сурет: Crowd crush outside a bank branch/ТСА / Times of Central Asia