跨里海路线进入商业可行性研究阶段
在里海管道联盟(CPC)系统多次遭遇中断之后,哈萨克斯坦主要石油生产商正在评估一条规模更大的跨里海出口路线。代表田吉兹和卡沙甘油田生产权益的八家股东组成的工作组,已委托开展一项可行性研究,计划将原油从阿特劳地区运至阿克套,跨越里海抵达巴库,再经由巴库—第比利斯—杰伊汉(BTC)管道外运。该研究预计将于11月提交股东审议。
这一提案延续了2022年7月确立的政策方向。当时总统托卡耶夫将跨里海路线列为优先事项,并指示哈萨克斯坦国家石油天然气公司(KazMunayGas)研究各种方案,包括田吉兹投资者参与的可能性。此次研究则将一条规模大得多的出口通道纳入商业评估范围。
CPC仍是不可替代的主通道
CPC目前仍不可或缺,承担着哈萨克斯坦超过五分之四的石油出口。2025年哈萨克斯坦出口的7870万吨石油中,有6480万吨经由CPC外运。相比之下,现有替代路线规模都很小。即便是东向通往中国的流量,以及经俄罗斯的施韦特路线,合计也只吸收CPC运量的一小部分,而当前跨里海运输量更小。真正发生变化的是将如此高比例的石油出口集中于CPC所带来的成本,而非CPC本身的商业重要性。
两种备选方案与既有基础
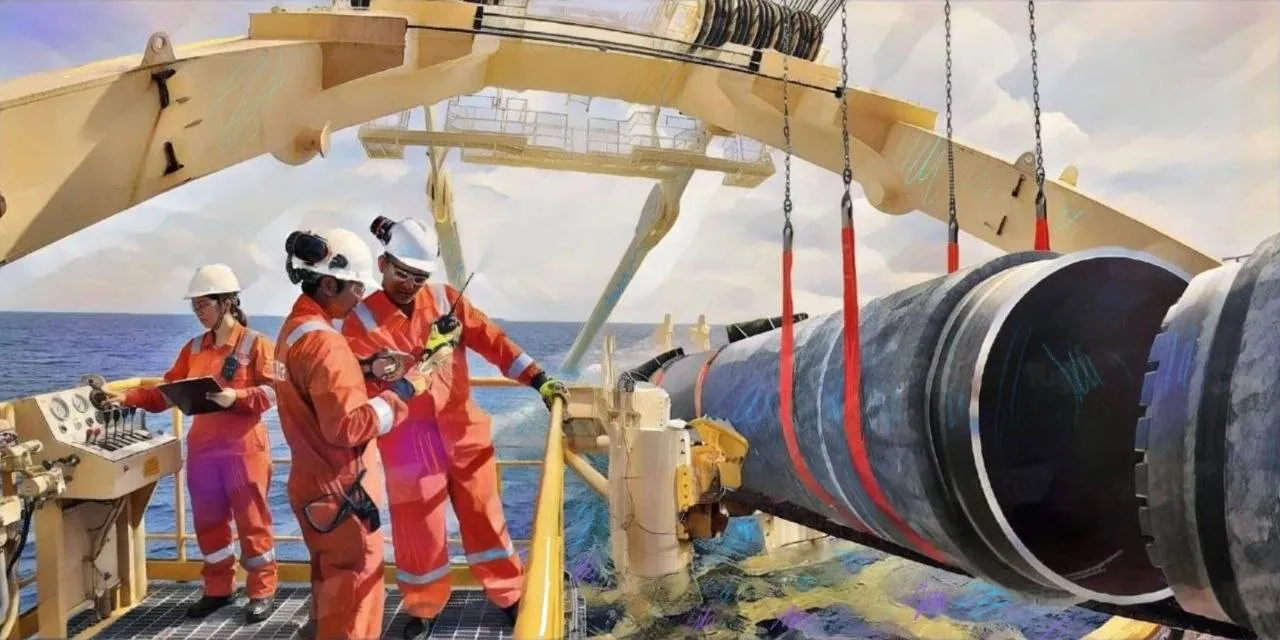
生产商实际上正在研究两种替代方案:海底管道,或规模大得多的油轮船队。跨里海管道的构想本身并不新鲜,2009年和2016年都曾出现过不同版本。新的变化在于股东支持、运营紧迫性以及所设想的规模。两种方案都旨在支撑每年最高3500万吨的运量。
- KazMunayGas(KMG)2025年从阿克套向BTC方向运输了130万吨;
- 其与SOCAR的协议规定分阶段提升至每年220万吨;
- 股东提案则将现有跨里海路线扩展为第二条主要出口通道。
为何此时强调冗余
CPC流量的反复中断,已将路线集中风险转化为产量损失和全国生产目标下调。例如7月,针对在CPC海上终端装油或接近终端的油轮的袭击,多次导致作业暂停。能源部长阿克肯热诺夫后来将1月、6月和7月中断造成的产量损失估计为约350万吨,并将2026年产量目标从9800万吨下调至9600万吨。即便是暂时性中断,也会减少收入,并迫使上游做出紧急生产决策。
一条年运力达3500万吨的跨里海路线不会取代CPC,但会实质性降低哈萨克斯坦在长期中断面前的暴露程度。这一数字相当于2025年经CPC出口6480万吨的一半以上,也几乎是现有KMG—SOCAR扩能协议所设想220万吨水平的十六倍。它将使哈萨克斯坦在中断期间能够转移更大比例的产量。目前哈国可以相对迅速地改道一两百万吨,但无法转移经CPC外运的数千万吨。
基础设施瓶颈与建设路径
第一重制约在哈萨克斯坦内部。田吉兹和卡沙甘缺乏通往阿克套的大运量管道连接。目前,这两个油田用于跨里海出口的石油先经铁路运至阿克套,再装船运往巴库。据称,当前通过铁路或港口进行短通知期改道的能力仅为每月约10万吨,不到田吉兹一天的产量。要将这一体系从约一两百万吨扩展至数千万吨级,需要大幅扩建内陆运输基础设施以及阿克套的吞吐能力。
如果选择油轮方案而非海底管道,当前研究中的规模将需要大幅扩充油轮船队,并提升里海两岸的装卸、储存和终端吞吐能力。现有流量对技术问题十分敏感。据KMG称,2025年阿克套—巴库运输量下降7%至130万吨,原因是石油污染导致BTC系统受限,而该管道输送能力为每日120万桶。油轮方案可以分阶段扩展,而海底管道则需要数年时间开发。
然而,随着田吉兹增产速度快于哈萨克斯坦替代出口能力的建设速度,路线集中的成本只会上升。田吉兹雪佛龙公司(TCO)实施的未来增长项目预计新增约1200万吨年度原油产能,TCO在2025年生产了3900万吨。该公司还报告当年向哈萨克斯坦支付106亿美元直接款项,包括政府付款、采购国内商品和服务以及本地员工薪资。扩产既增加了面临路线中断风险的实物量,也提高了保持这些产量外运的财政价值。石油仍是哈萨克斯坦出口收入和财政收入的核心。
Дереккөз: Times of Central Asia
图片: Image: TCA, Aleksandr Potolitsyn / Times of Central Asia