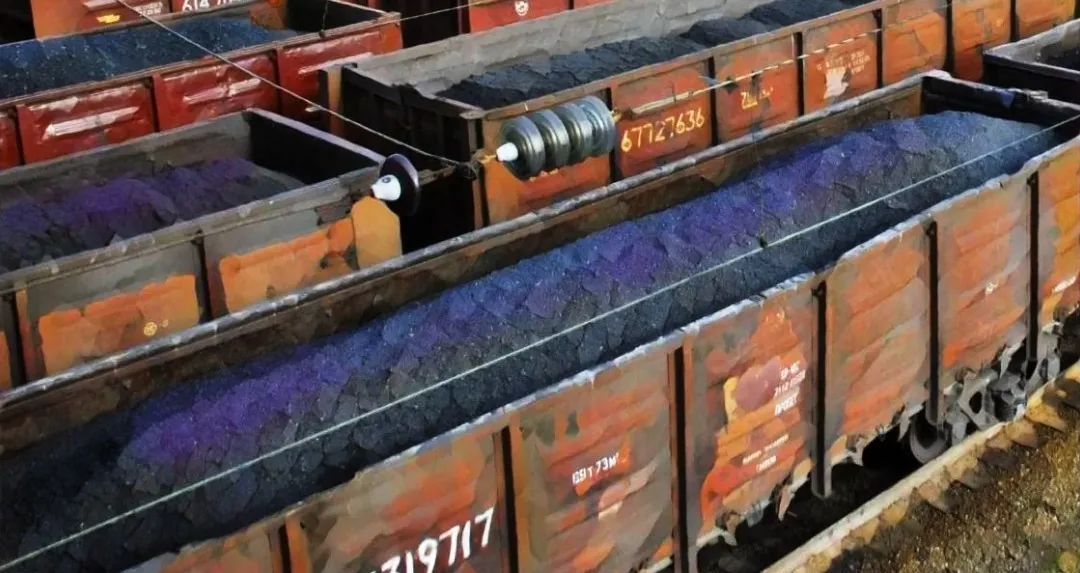
Резкое падение транзита казахстанского угля
Транзитные поставки казахстанского угля через территорию России в направлении европейских рынков сократились на 97% за два месяца — с 1 млн метрических тонн в августе до 30 тыс. тонн в октябре 2026 года. Российские железные дороги не одобрили ни одной заявки на отправку казахстанского угля в балтийские порты на октябрь и ноябрь, несмотря на действующее соглашение, предоставляющее таким поставкам приоритет. По оценке казахстанского экономиста Ернара Серика, к концу года под угрозой может оказаться до 3,5 млн тонн угольного экспорта стоимостью от $400 до $470 млн.
Как развивалась ситуация
Проблемы начались в августе, когда прекратились поставки казахстанского угля через российский черноморский порт Таман. Это оставило балтийские порты в качестве основного морского маршрута для казахстанских поставщиков. По данным Серика, в сентябре было отгружено около 500 тыс. тонн, а оставшиеся октябрьские объемы направлялись по железной дороге в сторону Беларуси и Польши, минуя российские балтийские порты.
Приоритетный статус, который не обеспечил поставки
В ноябре 2025 года Казахстан и Россия подписали межправительственное соглашение о железнодорожном транзите и обработке грузов для экспорта в третьи страны. Согласно российским правилам доступа к железнодорожной инфраструктуре, объемы, согласованные по таким договорам, относятся к четвертой приоритетной категории — относительно высокому уровню при распределении пропускной способности. Однако 19 октября «Коммерсантъ» сообщил, что РЖД планировали сократить октябрьские поставки угля на Октябрьскую железную дорогу на северо-западе России на 80%. Издание получило протокол совещания Минтранса России, где обсуждалось это предложение; источники также указывали на обсуждение приостановки приоритетного транзита казахстанского угля.
Причины и рыночный контекст
Сбои в судоходстве через российские черноморские порты в период войны в Украине заставили экспортеров перенаправлять грузы на Балтику, где железнодорожные подходы к портам не справляются с дополнительным потоком. Российские угольные производители также сталкиваются с ограничениями: консалтинговая компания NEFT Research сообщила, что железная дорога ограничила ноябрьские поставки угля в Усть-Лугу до 55% пропускной способности маршрута. Формального запрета на транзит казахстанского угля Россия не объявляла, а РЖД отказались комментировать планы по отдельным маршрутам.
Масштаб потенциальных потерь
В 2025 году Казахстан транспортировал через Россию в третьи страны 11,7 млн метрических тонн угля, что на 27% больше, чем годом ранее. По данным отчета от 19 октября, за первое полугодие 2026 года объемы составили 6,7 млн тонн, увеличившись на 34% год к году; Серик оценивает рост за тот же период в 20%. По данным ценового агентства Argus Media, с января по июль Казахстан отгрузил 4,7 млн тонн через Усть-Лугу и 2,6 млн тонн через Таман — преимущественно для рынков Европы и Турции.
- Серик рассчитал потенциальный дефицит, взяв августовский объем отгрузок за месячный ориентир до конца года и допустив экспортную цену $115–135 за тонну.
- Оценка отражает потенциальную стоимость поставок, которые могут не состояться; фактические потери зависят от возможности продать уголь на других рынках и стоимости перенаправления.
- Для поставщиков, сохранивших доступ к портам, растут издержки: обработка угля в Усть-Луге, по оценке Серика, стоит $19,80 за тонну — примерно на 150% выше июльского уровня.
«По сути, Россия напрямую не запрещает экспорт казахстанского угля. Но ограничение железнодорожного транзита дает практически тот же результат: товар есть, покупатель есть, но доставить его невозможно», — отметил Серик. NEFT Research сообщила, что в начале октября северо-западные российские порты взимали $15–25 за тонну за обработку угля, а Центр ценовых ориентиров оценил рост средней стоимости обработки угля в балтийских портах на 65% с сентября по октябрь. Для казахстанских экспортеров транспорт уже составляет значительную долю конечной стоимости угля, и более высокие тарифы могут сделать некоторые контракты убыточными.
Почему статистика экспорта пока не показывает спада
По данным Министерства транспорта, железные дороги Казахстана перевезли 86,7 млн метрических тонн угля с января по октябрь 2026 года — на 1% больше, чем за аналогичный период 2025 года. Экспортные отгрузки составили 28 млн тонн, практически не изменившись год к году. Из 58,6 млн тонн, поставленных на внутренний рынок, большая часть направлена на теплоэлектроцентрали, остальное — домохозяйствам и муниципальным потребителям. Десятимесячная статистика включает отгрузки до резкого спада балтийского транзита, а также поставки в соседние страны, не требующие доступа к российским морским портам; эти цифры отражают объем отправленного, а не доставленного покупателям по отдельным контрактам.
В 2025 году Казахстан произвел около 115,9 млн метрических тонн угля и экспортировал порядка 30 млн тонн. Крупнейшим покупателем была Россия, импортировавшая около 16,6 млн тонн и служившая основным транзитным маршрутом для казахстанского угля в третьи страны.
Почему альтернативные маршруты не решают проблему
Перенаправить несколько миллионов тонн угля на другие рынки в короткий срок сложно. Восточные железнодорожные маршруты уже загружены поставками в Китай и другие азиатские страны, а увеличение отгрузок потребует дополнительных вагонов, согласований маршрутов и новых контрактов. Транскаспийский международный транспортный маршрут, известный как Средний коридор, связывает Казахстан с Азербайджаном, Грузией и европейскими рынками, но перевозка угля по нему требует доставки по железной дороге к Каспию, портовой обработки, морской переправы и дальнейшей транспортировки через Кавказ. Каждая дополнительная перевалка повышает издержки, что для массового товара с относительно низкой стоимостью за тонну может сделать маршрут нерентабельным; к тому же экспортерам угля придется конкурировать за провозные мощности с поставщиками зерна, металлов и других грузов.
По словам участников рынка, на которых ссылается Серик, ограничения на российском маршруте могут сохраниться до первого квартала 2027 года. Это способно задержать поставки покупателям в Турции и европейских странах, включая Польшу и Нидерланды, а затяжные сбои могут побудить покупателей пересмотреть контракты и искать альтернативных поставщиков. Внутренний спрос на уголь в Казахстане, как ожидается, будет расти: в марте правительство утвердило национальный проект развития угольной генерации до 2030 года с инвестициями не менее $15,5 млрд, предусматривающий восемь новых энергообъектов и модернизацию 11 действующих электростанций общей мощностью 7,8 ГВт.
Дереккөз: Times of Central Asia
Фото: Image: gov.kz/edit: TCA / Times of Central Asia