中亚过境贸易升温,仓储基础设施却未同步跟进
中亚国家正试图通过绕开俄罗斯的替代运输路线,在中国与欧洲之间的贸易中扮演更大角色。然而,过境运输关注度的上升并未伴随仓储基础设施的均衡发展。部分交通枢纽缺乏现代化仓储设施,另一些城市却存在空置空间。对国际货运运营商和零售商而言,这意味着额外成本;对投资者而言,则意味着为可能难以吸引租户的仓库融资的风险上升。
这些矛盾于10月15日在阿拉木图举行的中亚仓储峰会2026上被讨论。该峰会由咨询公司IBC Global主办,汇集了行业代表和投资者。会上公布的研究显示,仓库建设与实际需求之间的脱节正在扩大。
空置仓库存在,但不在需要的地方
据IBC Global数据,哈萨克斯坦现代仓储空间的空置率约为5%。这为租户在选择设施和谈判租金时提供了更多空间。但全国数据掩盖了城市之间以及仓库类型之间的显著差异。
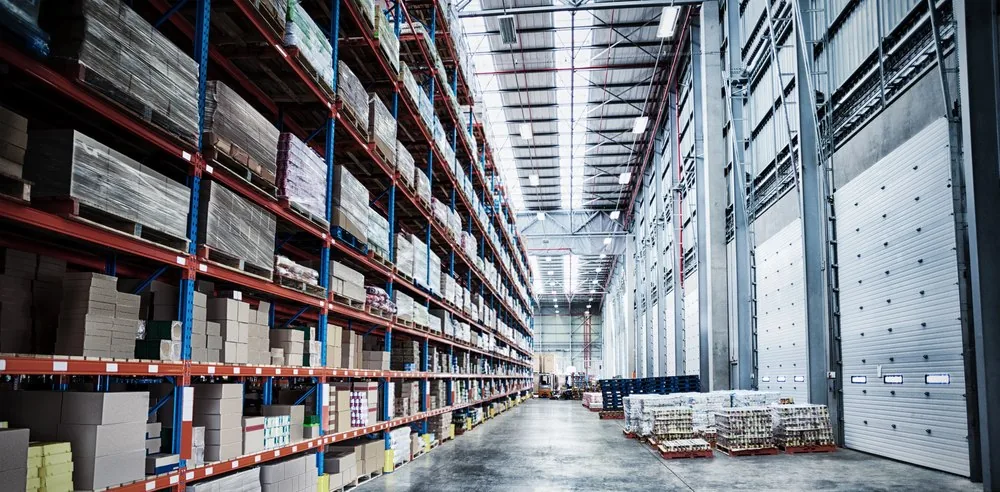
行业估算显示,阿斯塔纳现代仓储空间缺口约为35万至40万平方米。另外,房地产咨询公司Bright Rich报告称,阿拉木图仓库空置率在2026年5月达到13.3%。这些估算来自不同时期和不同调查,不应被视为可直接比较。A级仓库是指具有高天花板、装卸货平台、安保系统以及为处理大批量货物而设计的基础设施的现代设施。
尽管如此,哈萨克斯坦仓储市场仍在快速扩张。根据峰会上公布的IBC Global排名,其研究覆盖的A级仓库总面积在过去一年增长39%,达到73万平方米。其中超过一半、约40万平方米由五家最大的物业所有者控制,其设施主要集中在阿拉木图及阿拉木图州、阿斯塔纳和奇姆肯特。
开发商在需求走弱之际继续建设
对中亚四国100多名仓储市场参与者进行的调查揭示了开发商计划与租户预期之间的差距。据IBC Global数据,81%的开发商打算在未来十二个月内启动新项目或完成在建设施。然而,62%的受访开发商将租户需求疲弱列为市场发展的主要障碍,52%则提到融资成本高且可获得性有限。
IBC Global对哈萨克斯坦的市场情绪指数在2026年第三季度为48.1点,低于50的中性门槛。不过,52%的受访者预计未来一年供需将更接近平衡。
对于没有已签约租户便启动的投机性开发项目,风险尤其高。开发商期望在建设完成后获得客户,但届时商业需求和市场租金可能已经变化。另一种选择是定制建设模式,即按照特定租户的要求建设设施,其位置、规模、设备和运营条件提前商定。这降低了投资者的空置风险,但需要在建设开始前锁定大客户。
中间走廊:大规模投资并不保证仓储需求
仓储市场的前景与欧亚贸易路线的重组密切相关。在俄罗斯与欧洲之间既有供应链受到干扰后,人们对跨里海国际运输路线(通常称为中间走廊)的兴趣上升。该走廊经哈萨克斯坦、里海、南高加索和土耳其连接中国与欧洲市场。
2026年9月,世界银行发布研究预测,该走廊的发展到2040年可能使货运量增长两倍以上。若辅以额外的运输和海关改革,货运量可能增长四倍,交货时间相比2023年可减少三分之二。世界银行估计,实现这一情景需要超过250亿美元的基础设施投资,另需约300亿美元用于配套项目,包括接入道路、铁路连接、物流中心、内陆码头、货物装卸设备和数字系统。这些是到2040年的估算投资需求,而非资金承诺。
然而,即使走廊货运量增长四倍,也未必带来仓储空间需求的相应增长。相当一部分集装箱货物可能只是过境,而不会长期存储。将集装箱从列车转移到船舶需要码头,但不一定需要大型仓库综合体。只有当货物需要分拆成更小批量、重新包装、贴标、冷藏或分销给本地买家时,仓库才变得不可或缺。这些活动将决定中亚企业能从国际贸易产生的收入中获取多少份额。
需求转向冷库和自动化仓库
电子商务、零售连锁和食品物流的增长正在改变对仓储设施的要求。传统的工业品存储空间已不再足够。食品公司和零售商需要冷藏码头、多温区存储设施和可靠的电力供应。对于生鲜农产品和药品而言,存储条件中断可能意味着整批货物损失。
在4月塔什干举行的早前仓储峰会上,欧亚开发银行的一位代表将冷藏、医药和农业物流中心列为中亚仓储基础设施发展的优先方向。这一判断与市场趋势一致:未来仓储投资的重点可能不再是单纯的面积扩张,而是能够满足冷链和自动化需求的专业化设施。
Дереккөз: Times of Central Asia
图片: Image: @depositphotos / Times of Central Asia